Lần đầu tự cầm một khoản tiền lớn ở nước ngoài, nhiều bạn rơi vào cảnh đầu tháng thoải mái, cuối tháng ăn mì gói. Quản lý tài chính cá nhân cho du học sinh không cần phức tạp: chỉ cần một bản ngân sách hàng tháng rõ ràng, vài thói quen tốt và một quỹ dự phòng. Bài viết hướng dẫn từng bước lập ngân sách, cách phân bổ chi tiêu và những “bẫy” tài chính thường gặp.
Vì sao du học sinh cần ngân sách
- Tiền từ gia đình thường đến theo đợt (học kỳ, quý), dễ tiêu quá tay lúc đầu.
- Chi phí ở nước ngoài khác Việt Nam: tiền nhà, đi lại, ăn ngoài thường chiếm tỷ trọng lớn.
- Tỷ giá biến động làm số tiền nhận được thay đổi.
- Chi phí bất ngờ: khám bệnh, sửa laptop, vé máy bay về nhà gấp.
Mức sinh hoạt phí tối thiểu mà chính phủ các nước yêu cầu khi xin visa (ví dụ Anh yêu cầu 1.529 GBP/tháng ở London và 1.171 GBP/tháng ở nơi khác theo GOV.UK) là mốc tham khảo tốt để bạn biết ngân sách của mình đang ở đâu. Bảng so sánh nhiều nước có tại bài chi phí du học các nước.
5 bước lập ngân sách hàng tháng
Cổng thông tin tài chính Moneysmart của Chính phủ Úc gợi ý quy trình lập ngân sách đơn giản, áp dụng tốt cho du học sinh:
- Liệt kê thu nhập: tiền gia đình gửi (quy đổi theo tháng), học bổng sinh hoạt phí, thu nhập làm thêm (nếu dao động, lấy mức trung bình thấp).
- Liệt kê chi phí: bắt đầu từ khoản thiết yếu (tiền nhà, ăn uống, điện nước, đi lại, điện thoại, bảo hiểm), sau đó đến khoản không thường xuyên (sách, phí visa, vé máy bay). Đối chiếu sao kê ngân hàng để không bỏ sót.
- So sánh thu và chi: nếu chi nhiều hơn thu, tìm khoản có thể cắt giảm.
- Đặt mục tiêu tiết kiệm: dù nhỏ, khoản tiết kiệm đều đặn là “lưới an toàn” khi có việc bất ngờ.
- Xem lại hằng tháng: điều chỉnh khi đổi nhà, có việc làm thêm hay giá cả thay đổi.
Mẹo cho tháng đầu tiên
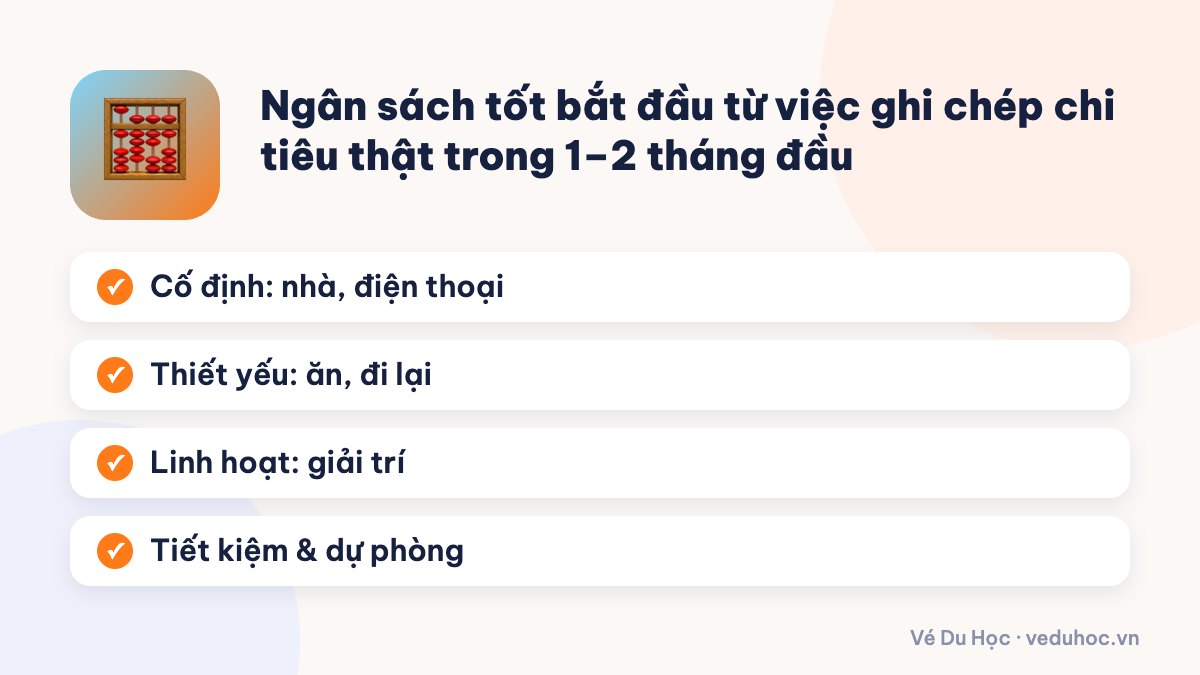
Tháng đầu thường tốn hơn hẳn vì tiền cọc nhà, đồ dùng, sim, sách. Hãy tách riêng ngân sách “ổn định ban đầu”, và ghi chép mọi khoản chi trong 1–2 tháng đầu để có số liệu thật cho ngân sách các tháng sau.
Mẫu phân bổ chi tiêu tham khảo
Tỷ lệ dưới đây chỉ mang tính tham khảo; thành phố lớn có tiền nhà cao sẽ cần điều chỉnh.
| Nhóm chi tiêu | Tỷ lệ tham khảo | Gợi ý tối ưu |
|---|---|---|
| Nhà ở và hóa đơn | 40–50% | Thuê chung, chọn nơi đã gồm hóa đơn |
| Ăn uống | 15–20% | Tự nấu, đi chợ theo danh sách |
| Đi lại | 5–10% | Thẻ giao thông sinh viên, xe đạp |
| Điện thoại, internet | 3–5% | Gói trả trước, gói sinh viên |
| Học tập | 3–5% | Sách cũ, thư viện, bản điện tử |
| Giải trí, cá nhân | 5–10% | Ưu đãi sinh viên, hoạt động miễn phí ở trường |
| Tiết kiệm, dự phòng | 10% trở lên | Chuyển tự động ngay khi nhận tiền |
Mẹo nấu ăn tiết kiệm có trong bài nấu ăn tiết kiệm cho du học sinh; còn chi phí đi lại xem bài đi lại khi du học.
Thói quen quản lý tài chính cá nhân cho du học sinh
Dùng nhiều tài khoản cho nhiều mục đích
Moneysmart gợi ý tách tài khoản: một cho hóa đơn, một cho chi tiêu hằng ngày, một tài khoản tiết kiệm. Với du học sinh, có thể thêm một tài khoản/thẻ ở Việt Nam để nhận tiền gia đình. Mở tài khoản bản địa xem bài mở tài khoản ngân hàng ở nước ngoài.
Tự động hóa
- Đặt lệnh trả tiền nhà, hóa đơn tự động để không trễ hạn.
- Chuyển tiền tiết kiệm tự động ngay khi nhận tiền.
Theo dõi chi tiêu
Dùng ứng dụng ngân hàng hoặc bảng tính, ghi chép hằng ngày hoặc cuối tuần. Bật thông báo biến động số dư để kiểm soát.
Quỹ khẩn cấp
Mục tiêu nên có là quỹ đủ cho khoảng 1–3 tháng sinh hoạt phí, hoặc tối thiểu đủ một vé máy bay về nước khi gia đình có việc gấp.
Phối hợp với gia đình
Thống nhất lịch gửi tiền, kênh chuyển tiền hợp pháp có phí và tỷ giá tốt – xem gửi tiền cho con du học.
Những bẫy tài chính cần tránh
- Nợ thẻ tín dụng: lãi suất cao; chỉ dùng khi chắc chắn trả đủ trước hạn.
- Mua trước trả sau (BNPL) cho đồ không thiết yếu.
- Gói đăng ký tự gia hạn (phim, nhạc, phòng gym) quên hủy.
- Cho vay, đứng tên hộ tài khoản, nhận chuyển tiền hộ người lạ – có thể dính vào lừa đảo, rửa tiền. Xem an toàn khi du học.
- Chi tiêu theo áp lực bạn bè: hãy chủ động đề xuất hoạt động vừa túi tiền.
Nếu cần thêm ý tưởng tiết kiệm, đọc bài 15 cách giảm chi phí du học. Còn khi lên kế hoạch về nước, tham khảo dịch vụ vé về nước để chủ động ngân sách.
Câu hỏi thường gặp
Nên nhận tiền gia đình theo tháng hay theo kỳ?
Theo tháng giúp dễ kiểm soát chi tiêu hơn; theo kỳ giảm phí chuyển tiền nhưng đòi hỏi kỷ luật cao. Có thể kết hợp: nhận theo kỳ nhưng tự chia vào tài khoản tiết kiệm và rút theo tháng.
Ứng dụng nào để theo dõi chi tiêu?
Ứng dụng ngân hàng thường đã có phân loại chi tiêu. Một bảng tính đơn giản cũng đủ hiệu quả nếu bạn ghi chép đều đặn.
Có nên dùng thẻ tín dụng khi du học?
Có thể dùng để xây dựng lịch sử tín dụng và cho tình huống khẩn cấp, nhưng chỉ chi trong khả năng và trả đủ mỗi tháng.
Làm sao giảm ảnh hưởng của tỷ giá?
Theo dõi tỷ giá, chuyển tiền khi thuận lợi, so sánh phí giữa các kênh và luôn dự phòng thêm 5–10% ngân sách.
Một bản ngân sách đơn giản sẽ giúp bạn sống thoải mái hơn và tự tin hơn trong suốt những năm du học. Cần tư vấn vé bay phù hợp ngân sách, liên hệ Vé Du Học qua hotline/Zalo 090.1800.918.
Nguồn tham khảo
Booker HVSC báo giá miễn phí trong 15 phút, Zalo báo cất – hạ cánh cho cả gia đình.